Снижение пожарных рисков в ходе страхования жилья
Reducing fire risks in the course of home insurance
- 1 ФГБОУ ВО Академия государственной противопожарной службы МЧС России
- 2 Академия ГПС МЧС РФ
На основе исследований факторов, влияющих на гибель людей и причинение материального ущерба в жилом фонде, предложено при определении размера страховой премии в ходе страхования жилья по индивидуальным программам страхования принимать во внимание фактор обеспечения помещений системами автоматической противопожарной защиты.
Based on studies of factors affecting the death of people and causing material damage in the housing stock, it is proposed to take into account the factor of providing premises with automatic fire protection systems when determining the amount of the insurance premium in the course of housing insurance under individual insurance programs.
Общемировой исторический опыт развития противопожарной безопасности показывает, что одним из наиболее эффективных способов повышения уровня противопожарной защищённости жилья является мотивация на снижение стоимости страхования.
В этой связи необходимо отметить, что в РФ отсутствует практика эффективного применения системы снижения пожарных рисков в ходе страхования жилья. В значительной степени причина данного явления объясняется длительной государственной монополизацией отечественного страхования и относительно небольшим периодом существования в рыночных условиях.
Неоднократно предлагаемые к рассмотрению варианты страховой защиты в виде проектов законов об обязательном противопожарном страховании были связаны с законодательными, административными и социальными препятствиями к их введению. Основные законодательные препятствия к введению обязательного страхования жилья – его противоречие ст. 55 Конституции РФ [1] и ст. 935 Гражданского Кодекса РФ [2]. Однако никакие правовые нормы не препятствуют экономической мотивации страховщиков и страхователей на выполнение противопожарных мероприятий.
Пункт 3 ст. 943 ГК РФ предоставляет возможность исключить или дополнить отдельные положения правил страхования. Соответственно, в договоре могут быть прописаны в том числе и пункты касающиеся наличия и работоспособности средств пожарной автоматики (далее ПА) в страхуемом жилье. Получение и анализ страховщиком названных сведений непосредственным образом относится к вопросу о реализации "права страховщика на оценку страхового риска" (ст. 945 ГК РФ). Закон предусматривает оценку риска в виде осмотра страхуемого имущества, что предоставляет правовые основания для страховщика контролировать наличие и работоспособность средств ПА в ходе страхования жилья.
Данная практика успешно реализуется в ряде зарубежных стран, в том числе и в США, где применяется система скидок при страховании жилья [3]. Данные по средним размерам скидок в различных страховых компаниях США представлены в таблице 1.
Таблица 1 – Сравнение скидок в различных страховых компаниях (США)
Категория скидки в зависимости от типа пожарной сигнализации |
Средняя стоимость страховой премии |
Средняя стоимость страховой премии после скидки |
Средняя сумма уменьшения стоимости страховой премии |
Средний % уменьшения стоимости страховой премии |
Пожарная сигнализация с оповещением пожарной охраны и владельца |
$1,482 ~ 93500руб. |
$1,425 ~ 90000руб. |
$57 ~ 3500руб. |
- 4.02% |
Пожарная сигнализация с оповещением только пожарной охраны |
$1,482 ~ 93500руб. |
$1,435 ~ 90600руб. |
$46 ~ 2900руб. |
- 3.13% |
Пожарная сигнализация с оповещением только владельца |
$1,482 ~ 93500руб. |
$1,470 ~ 92800руб. |
$11 ~ 700руб. |
- 0.88% |
Предоставление льготной стоимости в пределах полученных значений позволяет страховой компании просчитывать финансовые риски при страховании жилой недвижимости от пожаров с учётом статистических данных по эффективности различных видов средств ПА.
Таким образом, через систему льгот предоставляемых страховщиком возникает экономическая мотивация страхователя. Страхователь заинтересован в оборудовании жилья средствами ПА, так как в результате:
- получает льготную стоимость услуги по страхованию жилья;
- в результате последующих приобретений страхового продукта компенсирует за счёт льготной стоимости свои финансовые затраты на установку ПА;
- после компенсации своих финансовых затрат на установку ПА продолжает приобретать страховой продукт на льготных условиях (рис. 1).
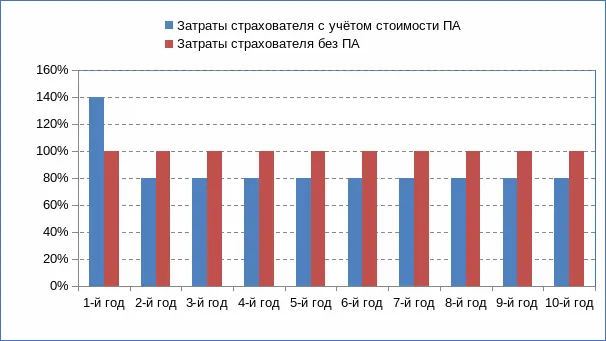
Затраты
страхователя
Рисунок 1 – Условные финансовые затраты страхователя
жилья с ПА и без ПА в процентах за 10 лет
Страхователь мотивированный выгодным предложением страховщика самостоятельно повышает противопожарную безопасность в своём жилье, решая таким образом важную и для государства социально-экономическую задачу. В результате противопожарное страхование жилья выступает, как элемент повышения системы безопасности РФ при пожарах через использование резервов страховщиков для выполнения противопожарных мероприятий.
Список литературы:
«Конституция Российской Федерации» (принята всенародным голосованием 12.12.1993 с изменениями, одобренными в ходе общероссийского голосования 01.07.2020) // Гарант: информационно-правовое обеспечение. – Электрон. Дан. – М., 2020. – Доступ из локальной сети библиотеки Академии ГПС МЧС России.
"Гражданский кодекс Российской Федерации" от 30.11.1994 N 51-ФЗ (ред. от 16.12.2019, с изменениями от 12.05.2020) // Гарант: информационно-правовое обеспечение. – Электрон. Дан. – М., 2020. – Доступ из локальной сети библиотеки Академии ГПС МЧС России.
https://www.insurance.com/homeowners-insurance-discounts.html (Дата доступа: 16.10.2020г.)